
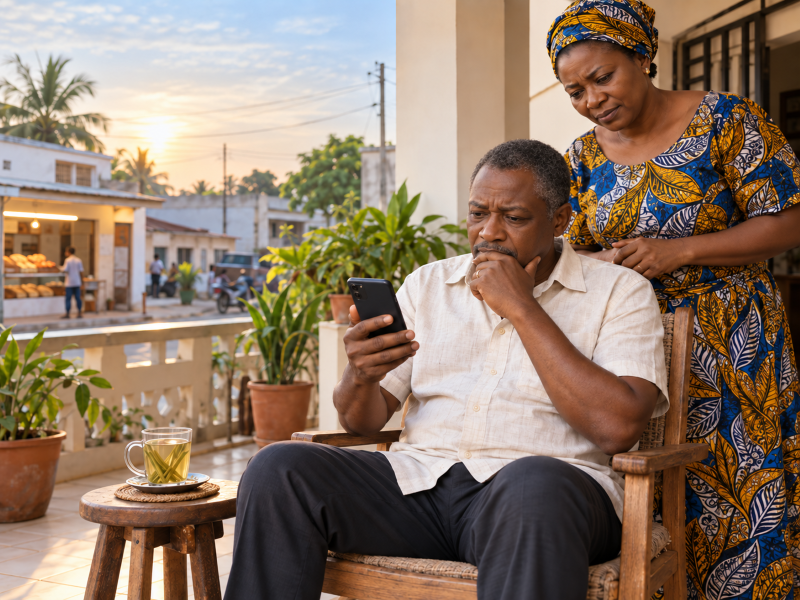
Il est sept heures du matin à Lomé, dans le quartier de Bè. Le ciel est encore pâle, et l’odeur du pain chaud monte de la boutique d’en face. Yawo A. est assis sur sa terrasse, une tasse de thé à la citronnelle posée sur le petit tabouret à côté de lui. Son téléphone vibre. C’est le message qu’il attend depuis trois mois : sa première pension de retraite vient d’arriver sur son compte.
Il lit le montant une fois. Puis une deuxième fois. Il pose le téléphone, reprend sa tasse, et ne boit pas.
« Afi… viens voir. »
Sa femme sort de la cuisine en s’essuyant les mains. Elle regarde l’écran. Elle ne dit rien, mais Yawo voit bien qu’elle fait le même calcul que lui.
Trente-trois ans de travail, et une surprise
Yawo a 60 ans. Pendant trente-trois ans, il a été comptable dans une entreprise de transit au port de Lomé. C’était un homme sérieux, respecté, toujours à l’heure. Chaque mois, une partie de son salaire partait à la CNSS. Pour lui, la retraite était une affaire réglée. Il avait travaillé, il avait cotisé, donc la caisse allait s’occuper de lui.
Son dernier salaire tournait autour de 350 000 francs CFA par mois, primes comprises. Ce matin-là, sa pension affiche 165 000 francs CFA.
Moins de la moitié.
Si ce chiffre vous serre un peu le ventre, respirez. Yawo aussi a eu ce moment de peur. Mais son histoire ne s’arrête pas là, et c’est justement pour cela que je vous la raconte. Ce qu’il a découvert dans les semaines suivantes peut changer votre propre retraite, que vous ayez 25 ans ou 58 ans.
Pourquoi sa pension de retraite est deux fois plus petite que son salaire
Le lendemain, Yawo est allé à l’agence de la CNSS avec son dossier sous le bras. Il voulait comprendre pourquoi sa pension était si loin de son ancien salaire. Un agent patient lui a expliqué les choses, et Yawo a pris des notes, comme le bon comptable qu’il est.
La première chose qu’il a apprise, c’est qu’une pension n’a jamais été prévue pour remplacer tout le salaire. La caisse prend la moyenne des salaires déclarés pendant les dernières années de travail. Ensuite, elle applique un pourcentage qui grandit avec le nombre d’années cotisées. Même après une longue carrière, ce pourcentage reste bien en dessous de 100 %. La pension est un socle solide. Ce n’est pas une copie du salaire.
La deuxième chose l’a encore plus surpris. Pendant ses dernières années, une grande partie de ses primes n’avait pas été déclarée à la caisse. Son employeur déclarait surtout le salaire de base. Yawo recevait bien son argent chaque mois, il était content, et il ne vérifiait jamais le détail de sa fiche de paie. Mais la caisse, elle, ne connaissait que le chiffre déclaré. Et sa pension a été calculée sur ce chiffre-là.
Yawo est rentré chez lui ce jour-là avec une phrase dans la tête : « Personne ne me l’a dit. Mais personne ne m’a empêché de le demander non plus. »
Quand les dépenses, elles, ne partent pas à la retraite
Beaucoup de futurs retraités pensent qu’une fois le travail terminé, les dépenses vont baisser. Plus de transport pour aller au bureau, plus de repas à l’extérieur, plus de chemises à repasser.
C’est vrai en partie. Mais Yawo a vite vu la réalité.
Son petit-fils Kossi vit chez eux et va au collège. Les frais de scolarité tombent en septembre, comme chaque année. La facture d’électricité n’a pas changé. Le prix du riz et de l’huile au marché non plus. Et puis il y a la santé. À 60 ans, Yawo a maintenant des contrôles réguliers et des médicaments qu’il repoussait quand il travaillait. (Sur ce sujet, relisez notre article Santé à la retraite : 3 gestes pour ne pas vendre sa parcelle.)
Surtout, il y a la famille. Le jour où la nouvelle de sa retraite a circulé, les appels ont commencé. Un cousin au village pour un toit à réparer. Une nièce pour un mariage. Tout le monde pensait que Yawo avait touché « une grosse somme » à son départ.
Il avait bien reçu une indemnité de fin de carrière. Mais en deux mois, près d’un tiers était déjà parti, par petits morceaux, sans qu’il s’en rende vraiment compte.
Le soir où tout a changé
Un soir, Yawo et Afi se sont assis ensemble à la table du salon. Il a sorti un vieux cahier de comptabilité, celui qu’il utilisait autrefois pour ses brouillons. Afi a apporté les factures du mois.
Ils ont tout écrit, même les plus petites dépenses : le crédit téléphone, le carburant ou le zémidjan pour aller à l’église, l’offrande du dimanche. Au bout d’une heure, le résultat était clair. Il leur manquait environ 60 000 francs CFA par mois pour vivre comme avant.
Yawo a soupiré. Il a dit à sa femme qu’il avait peut-être échoué.
Afi a posé sa main sur la sienne. Elle lui a répondu doucement, avec le proverbe que sa mère répétait souvent : « C’est au bout de l’ancienne corde qu’on tisse la nouvelle. »
Elle voulait dire une chose simple. Il n’avait pas tout raté. Il avait une maison payée, une pension qui tombe chaque mois, des compétences solides et une réputation d’homme honnête. C’était la corde. Il fallait maintenant tisser la suite.
Comment Yawo a comblé l’écart
Yawo n’a pas cherché de miracle. Il a avancé pas à pas.
D’abord, il a arrêté la fuite. Il a réuni ses enfants et leur a montré le cahier, calmement, sans accuser personne. Ensemble, ils ont décidé que les demandes de la famille élargie passeraient désormais par une petite enveloppe mensuelle fixe. Quand l’enveloppe est vide, c’est vide pour le mois. Cette seule décision a tout de suite fait baisser la pression. (Nous en parlions dans Protéger ce qui a été construit.)
Ensuite, il a voulu reprendre une activité. Au Grand Marché, beaucoup de commerçantes lui demandaient de l’aide pour leurs comptes. Mais avant de dire oui, il est retourné à la CNSS pour poser une question. Et il a bien fait. L’agent lui a expliqué qu’au Togo, une pension ne se cumule pas avec un revenu professionnel. S’il reprenait un travail payé, sa pension pouvait être suspendue.
Yawo a donc cherché une autre voie. Depuis le départ des enfants, deux pièces donnent sur la rue et restent vides. Il en a loué une à une jeune coiffeuse du quartier. Cela rapporte 35 000 francs CFA par mois. Puis il s’est mis au service du petit commerce de pagnes d’Afi. Il tient ses cahiers, suit ses stocks, négocie avec ses fournisseurs. En quelques mois, le bénéfice d’Afi a augmenté d’environ 25 000 francs CFA par mois. Et les commerçantes du marché ? Il continue à les conseiller le samedi matin, gratuitement, pour le plaisir de se sentir utile.
Enfin, il a protégé ce qui restait de son indemnité. Une partie est devenue une réserve, qu’il ne touche qu’en cas d’urgence, surtout pour la santé. L’autre partie complète le budget, un peu chaque mois, de façon régulière et calculée.
Six mois plus tard, le budget de la maison tient. Pas avec du luxe, mais avec de la sérénité.
Pension de retraite : ce que Yawo a dit à son fils
Un dimanche après le repas, Yawo a pris à part son fils Sélom, 34 ans, qui travaille dans une société de téléphonie à Lomé.
« Tu as un avantage que je n’avais pas, lui a-t-il dit. Tu as le temps. Alors écoute bien. »
Il lui a d’abord demandé de vérifier son relevé de carrière auprès de la CNSS. Pas l’année du départ, mais cette année. Le site officiel de la CNSS Togo propose désormais des services en ligne pour les assurés. « Regarde si chaque année de travail y figure. Compare le salaire déclaré avec ta fiche de paie. S’il manque quelque chose, tu as encore le temps d’en parler avec ton employeur. »
Ensuite, il lui a fait faire un petit calcul. Prendre son salaire actuel et imaginer que sa pension en sera à peu près la moitié. « Cet écart, c’est à toi de le préparer. Et plus tu commences tôt, plus l’effort de chaque mois est petit. »
Il a ajouté un conseil pour ceux qui ont travaillé dans le public puis dans le privé. Depuis cette année, la CRT et la CNSS coordonnent le calcul des pensions pour ces carrières mixtes. Sélom pouvait lire les détails de cette réforme et en parler autour de lui.
Enfin, il lui a parlé du plan B. « Pense dès maintenant à ce qui pourra te rapporter un peu d’argent plus tard. Un bien à louer, le commerce de ta femme, un placement. Mais renseigne-toi toujours sur les règles avant de te lancer. Moi, cette question m’a évité une grosse erreur. »
Sélom a sorti son téléphone et a noté chaque conseil. Yawo a souri. Il venait de lui transmettre ce que personne ne lui avait transmis à lui.
Retour sur la terrasse de Yawo
Ce matin, il est de nouveau sept heures à Bè. L’odeur du pain chaud monte toujours de la boutique d’en face. Yawo est assis sur sa terrasse, sa tasse de thé à la citronnelle à côté de lui. Son téléphone vibre. C’est sa pension du mois.
Il regarde le montant. C’est le même chiffre qu’il y a six mois. Mais cette fois, il sourit. Il sait exactement ce que cet argent doit couvrir, et ce que le reste de sa vie peut apporter.
Il boit son thé pendant qu’il est encore chaud. Dans la pièce d’à côté, la coiffeuse ouvre déjà ses volets, et Afi l’appelle pour vérifier les comptes de la semaine.
Et vous ? Avez-vous déjà vérifié votre relevé de carrière ? Connaissez-vous, à peu près, le montant de votre future pension de retraite ? Ou avez-vous vécu, comme Yawo, la surprise de la première pension ? Racontez-nous votre expérience en commentaire. Votre histoire peut aider un autre lecteur à ouvrir les yeux à temps.